


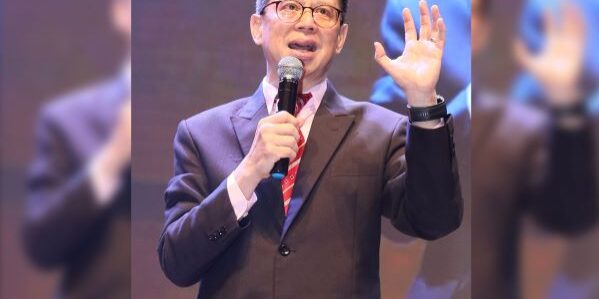
Medan | EGINDO.com – Laporan riset Bulan Oktober 2026 Panin Sekuritas (PANS) memberikan rekomendasi 7 Saham pilihan ; BBRI, AMMN, MEDC, ANTM, EMAS, DSNG, dan DMAS, ungkap Business Development PANS Cabang Medan, Darmin, S.E., MBA, kepada EGINDO.com pada Selasa (6/10/2026) di Medan.
Peraih Rekor MURI sebagai orang pertama di Indonesia yang meraih empat izin profesi lengkap di pasar modal, yakni Broker-Dealer, Fund Manager, Underwriter, dan Investment Advisor, melihat kenaikan suku bunga The Fed (Bank Central USA) sebesar 25 basis poin (bps) menjadi 3,75–4,00% pada Federal Open Market Committee (FOMC) September 2026 telah sepenuhnya diantisipasi oleh pasar. Namun, unanimous vote (Pemungutan suara dengan suara bulat) serta revisi dot plot yang menunjukkan potensi satu kali kenaikan suku bunga tambahan pada tahun ini dan berlanjut hingga 2027, didukung oleh solidnya data Gross Domestic Product (GDP) dan ketenagakerjaan Amerika Serikat (AS), mengindikasikan repricing pada yield U.S. Treasury (UST) belum sepenuhnya berakhir.
PANS mencermati risiko kenaikan yield U.S. Treasury (Surat Utang/obligasi Pemerintah USA) tenor panjang, di mana koreksi di pasar obligasi secara historis memiliki korelasi kuat dengan koreksi di pasar saham apabila yield 10-Year Treasury menembus level 5,25%.
Meski demikian, secara tactical, peluang rate hold pada FOMC (Federal Open Market Committee/ komite pasar terbuka Federal) di AS Oktober 2026 cukup besar seiring moderasi inflasi Personal Consumption Expenditures (PCE) AS yang membuat market pricing untuk rate hike turun ke bawah 40% dari puncaknya di 70%.
Kondisi tersebut, jelas Darmin, berpotensi memberikan ruang penguatan sementara bagi mata uang emerging market (EM), meski tetap selektif tergantung pada eksposur impor migas. Sementara itu, kenaikan suku bunga Bank Sentral Eropa dan Bank of Japan (BoJ) sebesar 25 bps menjadi 1,25% justru direspons relatif less-hawkish (berkurang tekanan untuk kebijakan ketat dalam pengendalian inflasi) oleh pasar, seiring adanya dissenting votes di antara anggota dewan, yang mengindikasikan bahwa normalisasi kebijakan moneter Jepang akan berlangsung lebih gradual. Kendati demikian, yield Japanese Government Bond (JGB) tetap terkerek naik.
Dikatakan Darmin, perbaikan surplus perdagangan memperkuat buffer eksternal, namun tekanan Rupiah dan inflasi masih membatasi ruang BI untuk mempertahankan suku bunga. Realisasi Anggaran Pendapatan dan Belanja Negara (APBN) per Agustus 2026 masih relatif terjaga, dengan defisit melebar tipis menjadi -0,93% Produk Domestik Bruto (PDB).
Namun, katanya, akselerasi belanja fiskal diperkirakan terjadi pada kuartal IV 2026 akibat realisasi belanja pemerintah pusat yang baru mencapai 56,9% dari pagu APBN. Percepatan belanja program prioritas, khususnya Makan Bergizi Gratis (MBG), Koperasi Desa Merah Putih (KDMP), dan Proyek Strategis Nasional (PSN)-related construction, perlu dicermati.
Dari sisi moneter, Bank Indonesia (BI) masih mempertahankan sikap wait-and-see dengan menahan suku bunga di 5,75%, sembari memperluas insentif premi instrumen hedging dan mengoptimalkan intervensi valas untuk menjaga stabilitas Rupiah.
Pengurangan penerbitan Sekuritas Rupiah Bank Indonesia (SRBI) juga akan melonggarkan likuiditas domestik di tengah akselerasi belanja fiskal dan kebutuhan penyerapan penerbitan Surat Berharga Negara (SBN). Sementara itu, surplus perdagangan Agustus 2026 yang meningkat tajam memberikan tambahan buffer eksternal, memperkuat indikasi bahwa BI akan melanjutkan sikap wait-and-see.
Meski demikian, depresiasi Rupiah di tengah real yield spread U.S. Treasury–Surat Berharga Negara (UST-SBN) yang tipis serta tekanan inflasi domestik yang meningkat masih membatasi ruang BI untuk mempertahankan BI Rate, sehingga peluang kenaikan suku bunga BI tetap terbuka.
Saham Sektor emas, energi, dan AI-related menjadi pilihan
IHSG tercatat melemah 7,0% secara bulanan (MoM) pada September 2026. Pelemahan tersebut disebabkan oleh beberapa faktor. Pertama, tensi geopolitik yang meningkat seiring dengan saling serang antara AS dan Iran. Kedua, penguatan indeks dolar AS (DXY) pasca kenaikan suku bunga sebesar 25 bps oleh The Fed pada pertemuan September 2026. Spread obligasi AS-Indonesia yang mengecil turut memberikan tekanan terhadap Rupiah.
Ketiga, masih derasnya outflow dana asing seiring ketidakpastian kebijakan. Keempat, kekhawatiran kenaikan harga minyak yang akan menekan defisit fiskal.
Investor saat ini masih akan mencermati overhang dari Morgan Stanley Capital International (MSCI), yang akan melakukan assessment kembali pada November 2026. Tekanan terhadap pasar juga meningkat pasca kombinasi kebijakan short-selling, di mana mulai 1 Oktober terdapat lima emiten, yaitu BBCA, ASII, BRPT, BUMI, dan INDF, yang dapat dilakukan short-selling.
Selain itu, penghapusan batas minimum harga Rp50 juga menjadi sentimen negatif, khususnya bagi GOTO yang memiliki bobot relatif besar. Sektor yang menguat Bulan Sept 2026 lalu adalah sektor Material (IDXBASIC), yang naik 1,5% MoM, didorong oleh saham SINI yang menguat 71,8% MoM pasca rencana akuisisi Petrindo Jaya Kreasi (CUAN), serta UNTR yang naik 11,9% MoM pasca kebijakan pelarangan pemegang IUP dan IUPK menggunakan kontraktor afiliasi.
Sementara itu, saham teknologi tercatat melemah 14,1% pasca penghapusan batas minimum harga Rp50. “Untuk Oktober 2026, PANS merekomendasikan sektor pertama, yaitu emas, karena pembelian emas masih tinggi oleh Bank Sentral. Namun, patut dicermati bahwa ruang kenaikan suku bunga secara tactical akan mendorong permintaan obligasi. Kedua, energi, karena tensi geopolitik masih tinggi serta adanya kelangkaan diesel dan minyak di beberapa negara. Ketiga, AI-related, karena tren belanja hyperscaler terus meningkat di tengah permintaan yang masih tinggi,” jelas Darmin.
Sedangkan sektor yang diperkirakan masih akan tertekan adalah, pertama, properti karena marketing sales kurang baik, penurunan harga properti, dan naiknya Non-Performing Loan (NPL) atau kredit bermasalah, yang diperparah oleh ruang kenaikan suku bunga. Kedua, otomotif, karena ruang kenaikan suku bunga akan menahan permintaan kredit otomotif.
PANS melihat volatilitas masih akan tinggi dan IHSG cenderung sideways pada Oktober 2026. PANS melihat beberapa katalis positif untuk IHSG, yaitu pertama, kebijakan fiskal yang relatif lebih prudent dan kedua, valuasi yang atraktif. Namun, patut dicermati beberapa risiko, yaitu pertama, inflasi dan tensi geopolitik yang meningkat akan mendorong kebijakan moneter yang lebih ketat; kedua, masih derasnya outflow dana asing; serta ketiga, tekanan terhadap Rupiah. Valuasi IHSG saat ini relatif atraktif dibandingkan peers, dengan P/E sebesar 8,4x pada 2027F, dibandingkan rata-rata Asia sebesar 13,7x.@
Rin/timEGINDO.com