


Medan | EGINDO.com – Asetnya ada, tapi datanya belum tentu benar. MRVL Inspiring Solution Bongkar Realitas yang Sering Muncul Saat Asset Opname di Kebun dan PKS. Selama ini pengelolaan aset tetap sering dianggap sebagai pekerjaan administratif yang sederhana: mencatat, memberi nomor, menyimpan dokumen, lalu melakukan opname secara berkala. Namun ketika pemeriksaan fisik benar-benar dilakukan, persoalan yang muncul ternyata bisa jauh lebih kompleks.
Pertanyaan sederhana seperti “Apakah seluruh aset yang tercatat benar-benar ada?” justru dapat membuka berbagai temuan: aset berpindah lokasi tanpa dokumen, aset hilang, mesin rusak masih tercatat aktif, aset baru belum masuk register, hingga aset yang sudah dijual atau tidak digunakan tetapi masih tercatat dalam pembukuan.
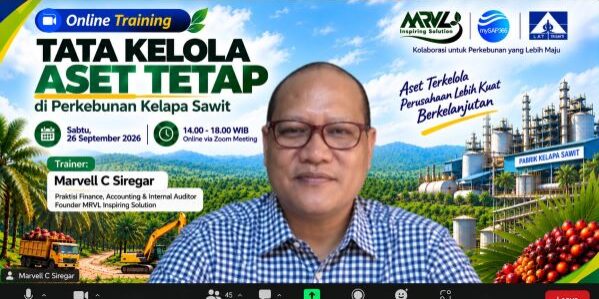
Kondisi tersebut menjadi salah satu perhatian dalam Online Training “Tata Kelola Aset Tetap di Perkebunan Kelapa Sawit” yang difasilitasi MRVL Inspiring Solution dan telah dilaksanakan dengan baik pada 26 September 2026 melalui Zoom Meeting.
Kegiatan menghadirkan Marvell C Siregar, Praktisi Finance, Accounting & Internal Auditor sekaligus Founder MRVL Inspiring Solution, yang berkecimpung di lingkungan Pulp & Rayon Mill, Forestry serta Perkebunan Kelapa Sawit, baik kebun maupun Pabrik Kelapa Sawit (PKS).
Aset Baru Dianggap Penting Saat Opname?
Salah satu pesan penting dalam training tersebut adalah bahwa pengelolaan aset tidak seharusnya baru mendapat perhatian ketika perusahaan akan melakukan asset opname atau ketika auditor menemukan selisih.
Secara prinsip, pengelolaan aset tetap membutuhkan pencatatan, pengukuran, penyusutan, rekonsiliasi dan pengendalian yang konsisten. Standar akuntansi aset tetap juga menempatkan rekonsiliasi perubahan nilai tercatat sebagai bagian penting dalam pelaporan aset.
Dalam praktik operasional perkebunan dan PKS, lemahnya administrasi dan pengendalian dapat membuat data administratif berjalan sendiri sementara kondisi fisik aset berubah tanpa segera tercermin dalam sistem. “Aset sering dianggap hanya sebagai urusan administrasi. Padahal ketika asset opname dilakukan, dari situlah kita bisa melihat apakah sistem pengendalian perusahaan benar-benar berjalan,” kata Marvell C Siregar
Apa Saja Selisih yang Bisa Ditemukan?
Dalam pembahasan training, berbagai kondisi yang dapat menyebabkan perbedaan antara asset register dan kondisi fisik antara lain: 1. Aset tercatat tetapi tidak ditemukan secara fisik. 2. Aset ditemukan tetapi belum tercatat. 3. Lokasi aset berbeda dengan yang tercatat. 4. Aset berpindah afdeling/unit tanpa dokumen mutasi. 5. Nomor atau tag aset hilang, rusak atau tertukar. 6. Satu aset tercatat lebih dari satu kali. 7. Aset rusak berat masih tercatat sebagai aset aktif. 8. Aset sudah dijual/dibuang tetapi belum dihapus dari register. 9. Aset baru sudah digunakan tetapi belum dikapitalisasi atau dicatat. 10. Mesin atau komponen mengalami replacement tetapi data aset tidak diperbarui. 11. Aset berada di workshop sehingga tidak ditemukan di lokasi semestinya. 12. Dokumen pendukung seperti BAST, PO atau dokumen disposal tidak lengkap. 13. Perbedaan antara data aset di administrasi, accounting dan kondisi fisik
Dengan kata lain, selisih asset opname tidak otomatis berarti aset hilang. Selisih harus ditelusuri untuk mengetahui apakah penyebabnya adalah kesalahan administrasi, perpindahan, pencatatan, kondisi fisik, proses disposal, kapitalisasi atau kelemahan pengendalian. Praktik rekonsiliasi aset memang mencakup pemeriksaan antara aset fisik dengan asset register, serta penelusuran transaksi seperti penambahan, transfer, disposal dan penyusutan.
“Jangan Tunggu Auditor Menemukan Masalah”
Menurut Marvell, nilai penting dari kegiatan ini justru terletak pada perubahan cara pandang terhadap aset. “Jangan menunggu auditor menemukan selisih. Perusahaan harus mampu menemukan, menjelaskan dan menyelesaikan selisih asetnya sendiri,” katanya menjelaskan.
Ia menambahkan bahwa aset bukan sekadar angka dalam laporan keuangan. “Aset adalah investasi perusahaan. Kalau keberadaan, lokasi, kondisi dan penggunaannya tidak dapat dijelaskan dengan baik, berarti ada bagian dari pengendalian perusahaan yang perlu diperbaiki,” ujarnya.
MRVL: Asset Management Harus Menjadi Perhatian Bersama
Founder MRVL Inspiring Solution tersebut menilai pengelolaan aset seharusnya tidak hanya menjadi tanggung jawab bagian accounting atau administrasi.
Estate Manager, Mill Manager, KTU, Accounting, Finance, General Admin, Maintenance, Procurement, pengguna aset hingga Internal Audit memiliki peran masing-masing dalam memastikan siklus aset berjalan dengan baik. “Kami berharap training ini tidak berhenti pada pemahaman teori. Peserta dapat membawa pulang cara berpikir dan praktik yang bisa diterapkan di perusahaan masing-masing,” kata peserta trainng mengapresiasi.
Kegiatan ini menjadi bagian dari upaya MRVL Inspiring Solution untuk mendorong peningkatan tata kelola administrasi dan pengendalian bisnis di lingkungan perkebunan dan Pabrik Kelapa Sawit.
Pesan yang Tersisa Setelah Training
Pada akhirnya, pertanyaan terbesar dalam tata kelola aset bukan hanya: “Berapa nilai aset perusahaan?” Tetapi: “Apakah kita benar-benar tahu aset itu ada di mana, siapa yang menggunakan, bagaimana kondisinya, dan apakah datanya sesuai dengan kondisi sebenarnya?”
Jika jawabannya belum pasti, maka asset management bukan lagi sekadar pekerjaan administrasi—tetapi menjadi bagian penting dari pengendalian perusahaan.@
Rel/fd/timEGINDO.com